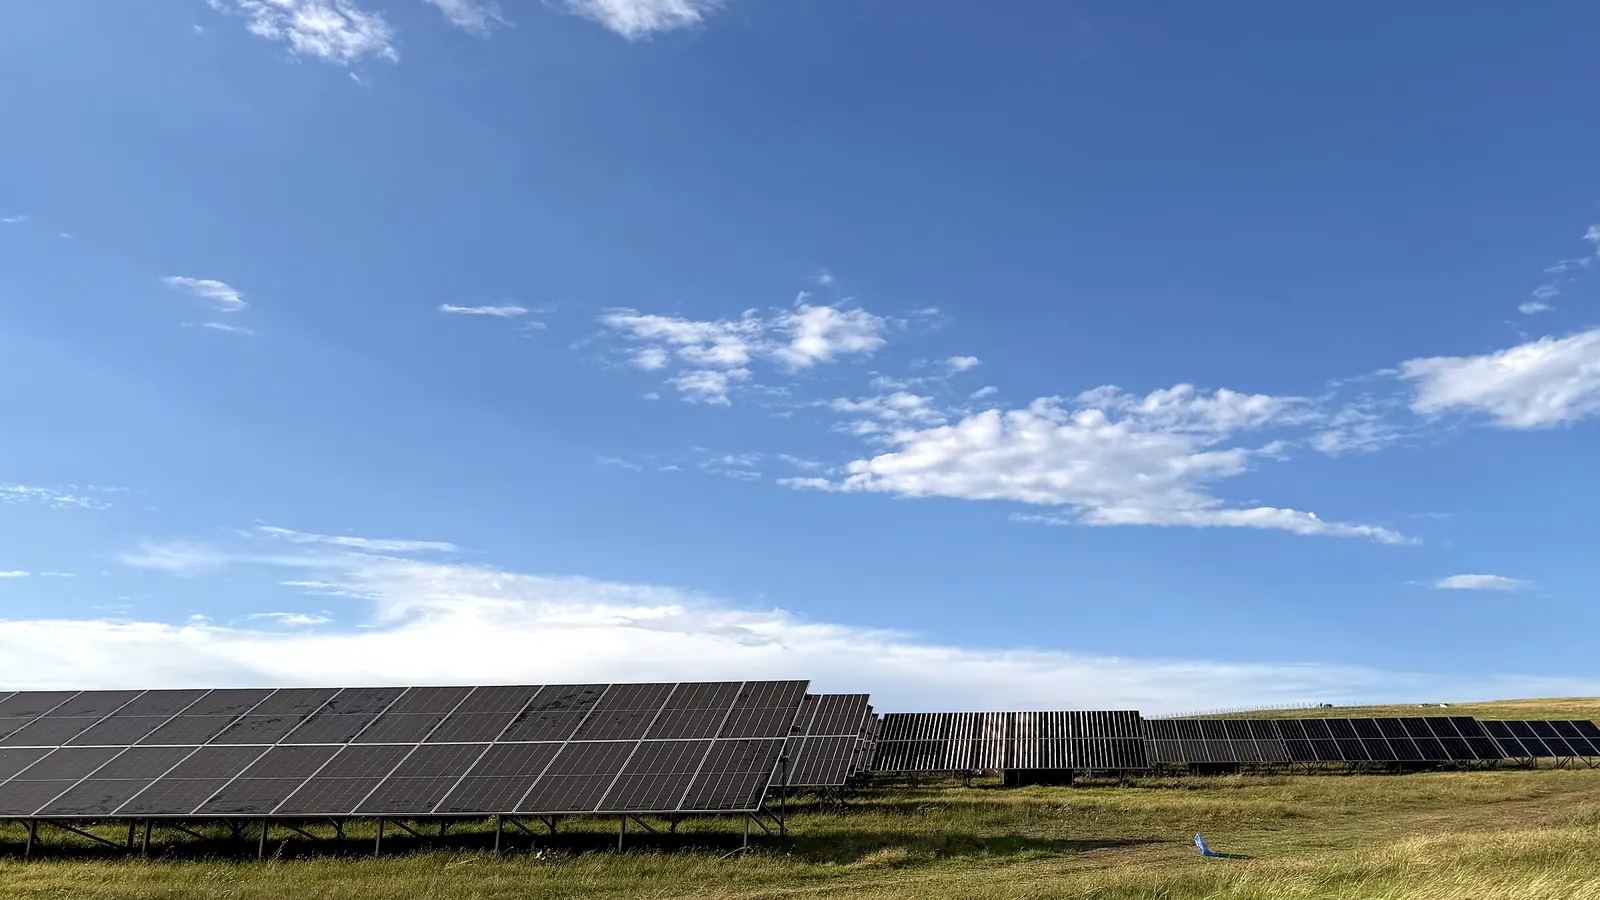
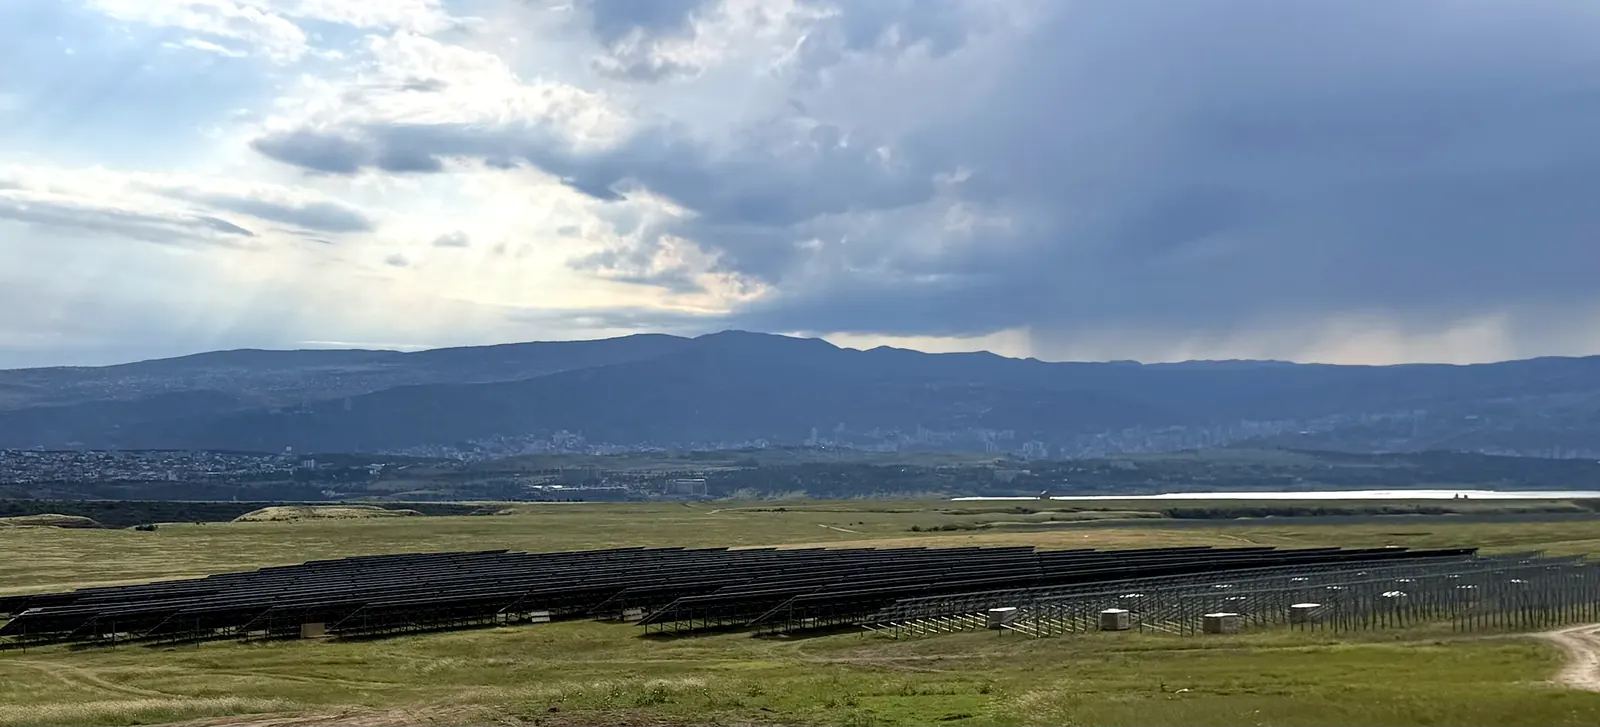
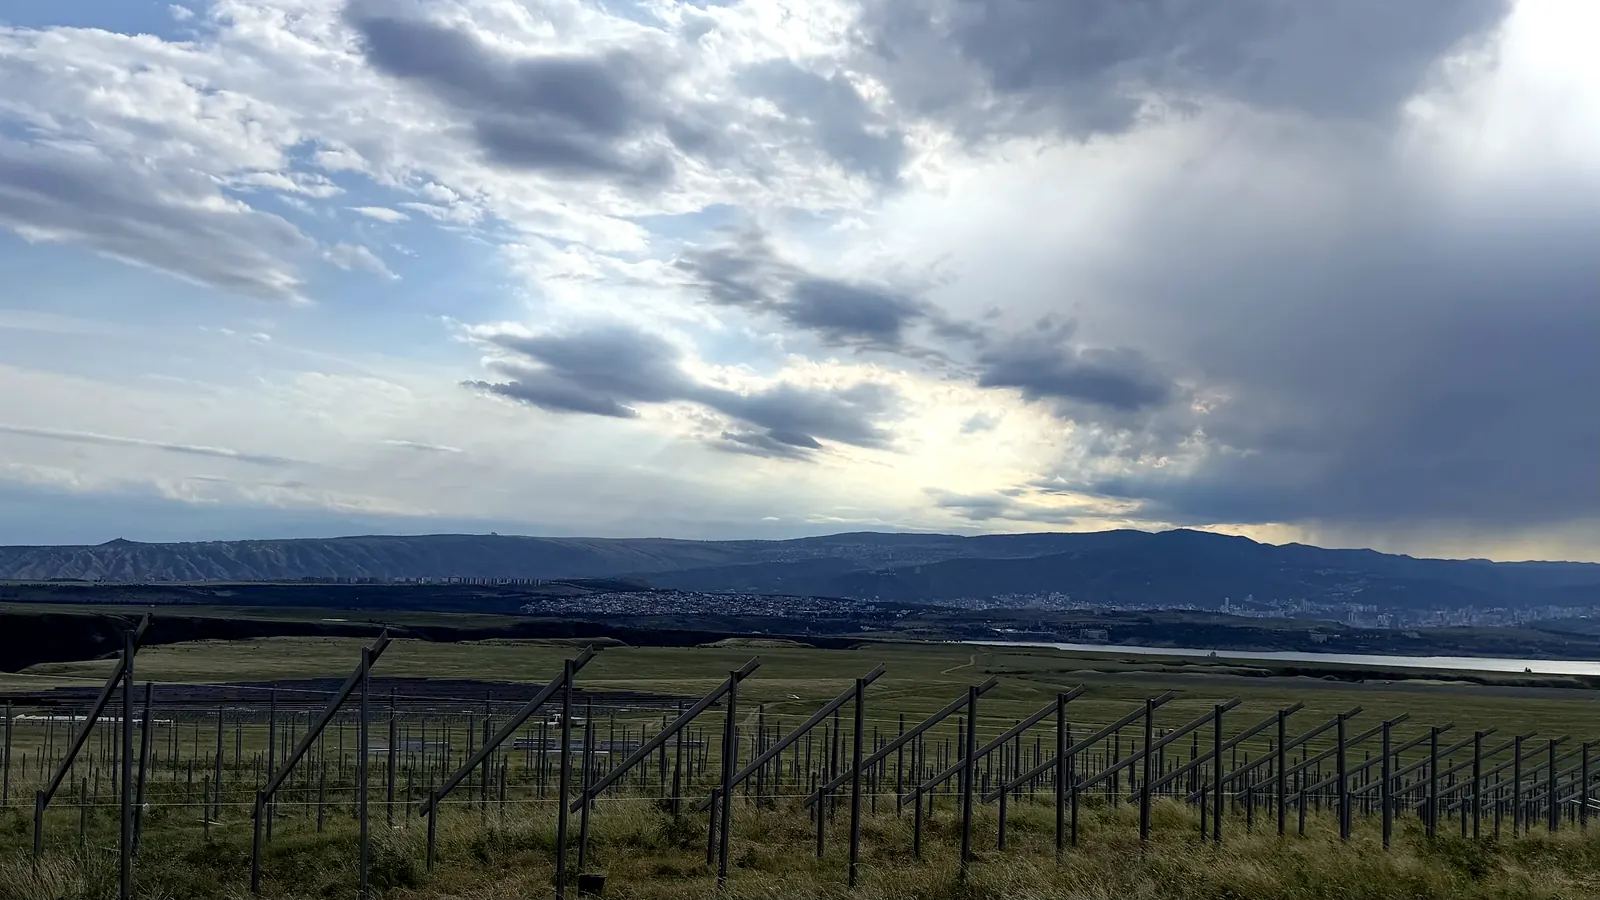
ჩვენი 2.5 მგვტ მზის ელექტროსადგურის რეალური ციფრები: ხუთი 500 კვტ სადგური, EPC — Shine Energy, თიბისი ბანკის დაფინანსება, ღირებულება, გამომუშავება და გაკვეთილები.
როგორ მუშაობს ნეტო აღრიცხვა: 500 კვტ-იანი ზღვარი, ჯგუფური მოხმარება, მიერთების წესი, კვოტები და რატომ ინარჩუნებენ 2027 წლამდე მიერთებული სადგურები მას 2033 წლამდე.
რა უნდა შეამოწმოთ მზის სადგურის ყიდვამდე: გამომუშავება P50-თან, ნეტო აღრიცხვის ვადები, CfD და PPA, ქსელი, ნებართვები, მიწა, გარანტიები და გადასახადები.
განახლებადი ენერგია საქართველოში ერთ სტატიაში: სიმძლავრე და გამომუშავება, ჰესები, მზე, ქარი და ენერგიის შენახვა, შემოსავლის გზები და საინვესტიციო შესაძლებლობები.
როგორ ახორციელებს საქართველო ელექტროენერგიის ექსპორტსა და იმპორტს: კავშირები მეზობლებთან, გამტარუნარიანობის განაწილება, ფასები და ექსპორტის შემოსავლის შეფასება.
1,155 კმ სიგრძისა და 1,300 მგვტ სიმძლავრის კაბელი ანაკლიიდან რუმინეთამდე: პარამეტრები, ერთობლივი საწარმო, 2026 წლის სტატუსი, დაფინანსება და მნიშვნელობა ინვესტორებისთვის.
პრაქტიკული ჩეკლისტი ჰიდრო, ქარის, მზისა და შენახვის აქტივებისთვის: ტექნიკური, შემოსავლის, სამართლებრივი, გარემოსდაცვითი, ფინანსური საკითხები და საგანგაშო ნიშნები.
ვინ მართავს საქართველოს ქსელს, მთავარი გადამცემი პროექტები (ENIP, ქსანის ბატარეა, შავი ზღვის კაბელი), ქარისა და მზის ზღვრები და კერძო ინვესტორების შესაძლებლობები.
საქართველოს ჰიდროენერგეტიკა ციფრებში (3,489 მგვტ, 11 ტვტ.სთ 2025 წელს), ინვესტირების გზები, შემოსავალი PPA-ით, CfD-ით და ბაზარზე, და რა უნდა შეამოწმონ ინსტიტუციურმა მყიდველებმა.
რა ნებართვები სჭირდება ელექტროსადგურს: როდის არის სავალდებულო გზშ (ჰესი 5 მგვტ-დან), კანონით დადგენილი ვადები, ქსელის ზღვრები, 15 მგვტ-ის ლიცენზიის ზღვარი და სოციალური რისკები.
შვიდი რისკი, რომელიც ჰესში ყოველი ინვესტიციისას უნდა შეფასდეს, ადგილობრივი მაგალითებით (ენგური, ნამახვანი, შუახევი), შემცირების გზებითა და შეფასების მეთოდით.
რომელი ESG სტანდარტები ვრცელდება ქართულ ჰესებზე (გზშ, IFC, EBRD, ეკვატორის პრინციპები), მთავარი გარემოსდაცვითი და სოციალური საკითხები, მოსახლეობის ჩართულობა და სარგებლის გაზიარება.
წილის თუ აქტივის შეძენა ქართულ ენერგეტიკაში, საგადასახადო საფუძვლები (15% განაწილებულ მოგებაზე, 5% დივიდენდებზე), თანხმობები, ერთობლივი საწარმოები და დაფინანსება.
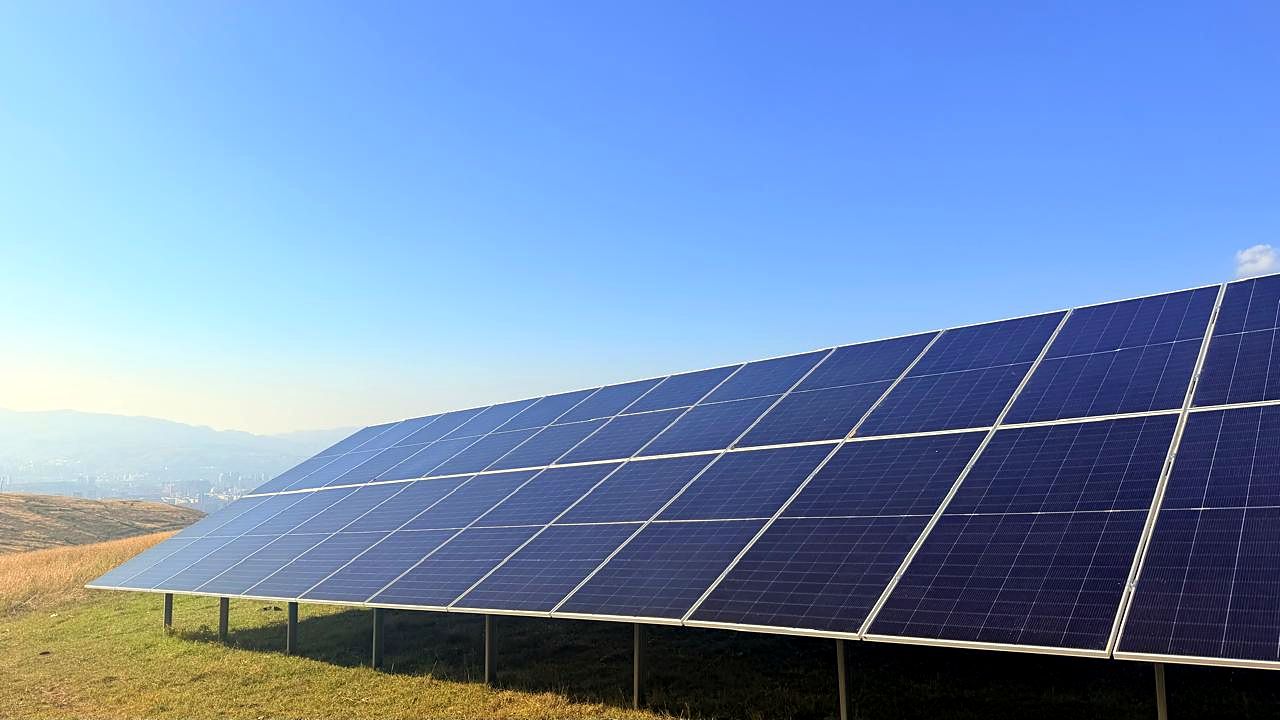 მზის ენერგია